
Este caso de asientos de ajuste conocido también como ingresos pendientes de cobro, ingresos ganados y no cobrados o ingresos devengados por cobrar, se apropia expresamente para todos aquellos ingresos ganados por una empresa y no cobrados a una determinada fecha quedando su efectivización para el siguiente ejercicio.
Por tanto; de acuerdo a lo expuesto anteriormente veremos su cálculo y tratamiento contable. Para tal efecto plantearemos el siguiente supuesto:
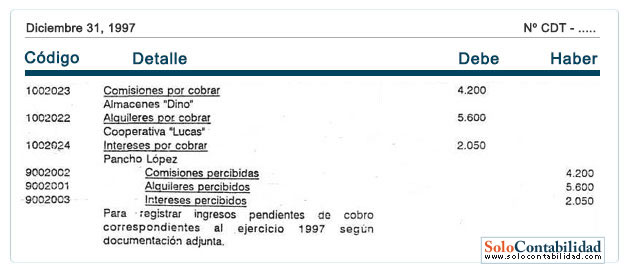
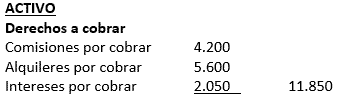
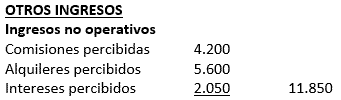
31 de diciembre de 1997.- Quedaron pendientes de cobro:
- $ 4.200 por concepto de comisiones, de Almacenes "Diño"
- $ 5.600 por concepto de alquileres, de Cooperativa "Lucas"
- $ 2.050 por concepto de intereses, de Pancho López Seguros
Contabilización de ingresos por cobrar
Para contabilizar los ingresos pendientes de cobro aplicaremos la siguiente regla:
Cargar una cuenta activo (Cuentas por cobrar) y abonar una cuenta de ingreso (la que corresponda) por el importe pendiente de cobro.
El registro a practicarse es:
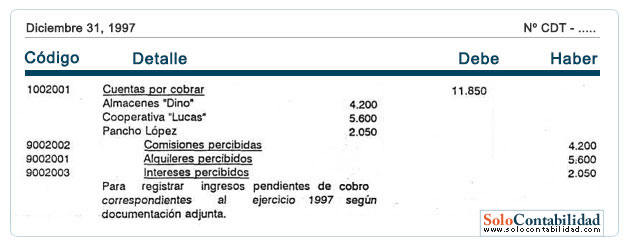
Sin embargo, también estos ingresos pueden registrarse como sigue:
Exposición en estados financieros
Los ingresos pendientes de cobro una vez registrados necesariamente deberán exponerse en estados financieros. Primeramente veamos las cuentas del activo y su exposición en balance general:
Seguidamente veamos las cuentas de ingreso y su exposición en estado de ganancias y pérdidas:
Conclusiones
Por lo expuesto anteriormente arribamos a las siguientes conclusiones:
- En el primer caso, cargamos cuentas específicas del activo que demuestran e), origen de tales derechos y abonarnos también cuentas específicas de ingreso.
- En cambio en el segundo caso, si bien cargamos una cuenta genérica del activo (Cuentas por cobrar) ésta no demuestra el origen de tales derechos.
- Sin embargo, ambos registros tienen la validez necesaria pues estos cumplen con la regla citada. Los ingresos deben contabilizarse cuando se conocen o realizan.
- Para determinar el importe pendiente de cobro y cuando se desconoce el importe, se deberá efectuar una estimación basados en información de años anteriores o ingresos similares.